Предстоящото приемане на България в еврозоната поставя пред всеки българин важни въпроси относно оптималното управление на личните финанси. Изборът между задържане на спестявания в евро или диверсификация чрез инвестиционно злато изисква задълбочен анализ на различните инвестиционни алтернативи и съпътстващите ги рискове. Николай Колев от компанията
СОМОНИ е специалист с дълъг опит. Divident.EU се свърза с него, за да коментира възможностите, които стоят пред всеки един от нас.
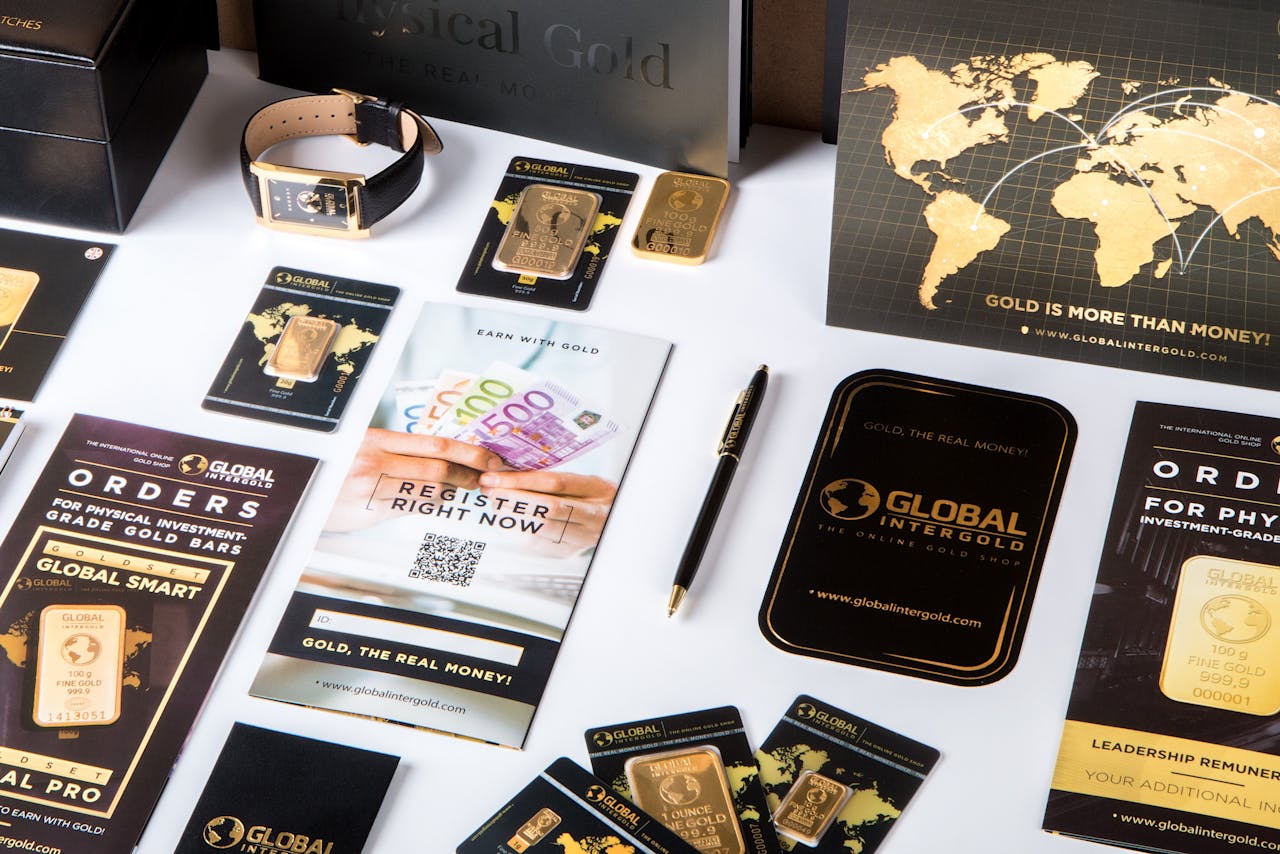
Инвестиционна стратегия за дългосрочно планиране - златото
Решението за закупуване на инвестиционно злато зависи първоначално от инвестиционния хоризонт. Ако визирате поне петгодишен период, златото представлява жизнеспособна алтернатива за съхранение на стойност. Особено актуално е това предвид неизбежната
конверсия на левовете в евро, която ще засегне всички български граждани.
Важно е да се подчертае, че при закупуването на инвестиционно злато основната цел не е генерирането на доходност, а защитата от обезценка на капитала в условията на инфлационни процеси. Диверсификацията на инвестиционния портфейл чрез включване не само на инвестиционно злато, но и традиционните активи като недвижими имоти, банкови депозити и земеделска земя, представлява разумна стратегия.
Анализ на инвестиционните възможности и рискове
Недвижими имоти като инвестиционен актив
Българските инвеститори традиционно предпочитат недвижимите имоти и банковите депозити като основни инвестиционни инструменти. Инвестицията в недвижими имоти се характеризира с добър потенциал, особено в светлината на значителното поскъпване на имотния пазар през последните години.
За консултация с Николай Колев 0884822292 или 0888921908.
Ключовото разграничение при имотните инвестиции се основава на предназначението на придобития актив- за собствено жилище, за отдаване под наем или студен резерв – за препродажба/инвестиция. Българите предпочитат собствени жилища пред доста по-популярните в чужбина наеми. Решаващ фактор в това сравнение е цената на ипотечното кредитиране - в периоди с ниски лихвени нива месечните вноски могат да бъдат по-изгодни от наемната цена за еквивалентно жилище. Следва да се отчете обаче, че тази ситуация е динамична и може да се промени във времето поради изменения в лихвените условия.
Инвестиционните имоти изискват различен подход за оценка. Честа грешка сред инвеститорите е придобиването на имот с инвестиционна цел без разработване на стратегия за неговото активно използване. Ако имотът не се отдава под наем или не се използва за стопанска дейност, генерираща доходност над нивото на банковите депозити, инвестицията остава неефективна. В такива случаи собственикът разчита единствено на капиталовата печалба при препродажба, което е свързано с пазарните рискове.
Допълнителен проблем при имотните инвестиции е ликвидността. При необходимост от спешно осигуряване на средства продажбата на недвижим имот може да се проточи значително - понякога с години, освен ако не се направят съществени ценови компромиси.
За консултация с Николай Колев 0884822292 или 0888921908.
Банкови депозити - сигурност срещу доходност
Банковите депозити остават предпочитана инвестиционна възможност поради гарантираната ликвидност и възможността за получаване на парите заедно с договорената лихва при падеж. Тази сигурност обаче се постига за сметка на доходността. Депозитните лихви традиционно остават под нивото на инфлацията, което води до постепенна ерозия на реалната стойност на спестяванията.
Инвестиционно злато - историческа стабилност и съвременни предизвикателства
Статистическите данни за последните двадесет години показват, че златото е реализирало средна годишна доходност от около 9 процента. Въпреки че годишните колебания могат да бъдат значителни, средноаритметичната доходност осигурява защита от инфлация и загуба на стойност.
Инвестицията в злато не е лишена от предизвикателства. Основният проблем е свързан със съхранението - по-малките количества могат да се пазят в домашни условия, докато по-големите инвестиции изискват наемане на банков трезор, което представлява допълнителен разход.
Историческа перспектива и съвременен контекст
През близо двухилядолетната си история златото не е губило от стойността си, а напротив - винаги е служило като мерило за стойността на парите и стоките. В исторически план то е функционирало като платежно средство, преди да бъдат въведени книжните пари, които първоначално са представлявали разписки за определени количества злато.
За консултация с Николай Колев 0884822292 или 0888921908.
След 1971 година съвременните фиатни валути не са обезпечени със злато, което води до увеличено парично предлагане и последващи инфлационни процеси. Важно е да се разбира, че инфлацията не е резултат от покачването на цените на стоките, а от увеличеното печатане на пари, което от своя страна води до повишаване на цените на стоките и услугите.
Съветът на специалиста
Изборът между различните инвестиционни алтернативи изисква внимателно претегляне на личните финансови цели, инвестиционния хоризонт и рисковия апетит. Винаги бих препоръчал да се консултирате със специалист, който да може да ви даде ясен хоризонт и достъп до финансови инструменти, с които да планирате съответните ходове в защита на вашите спестявания.
 Новини за заети хора



Коментари
Добави коментар