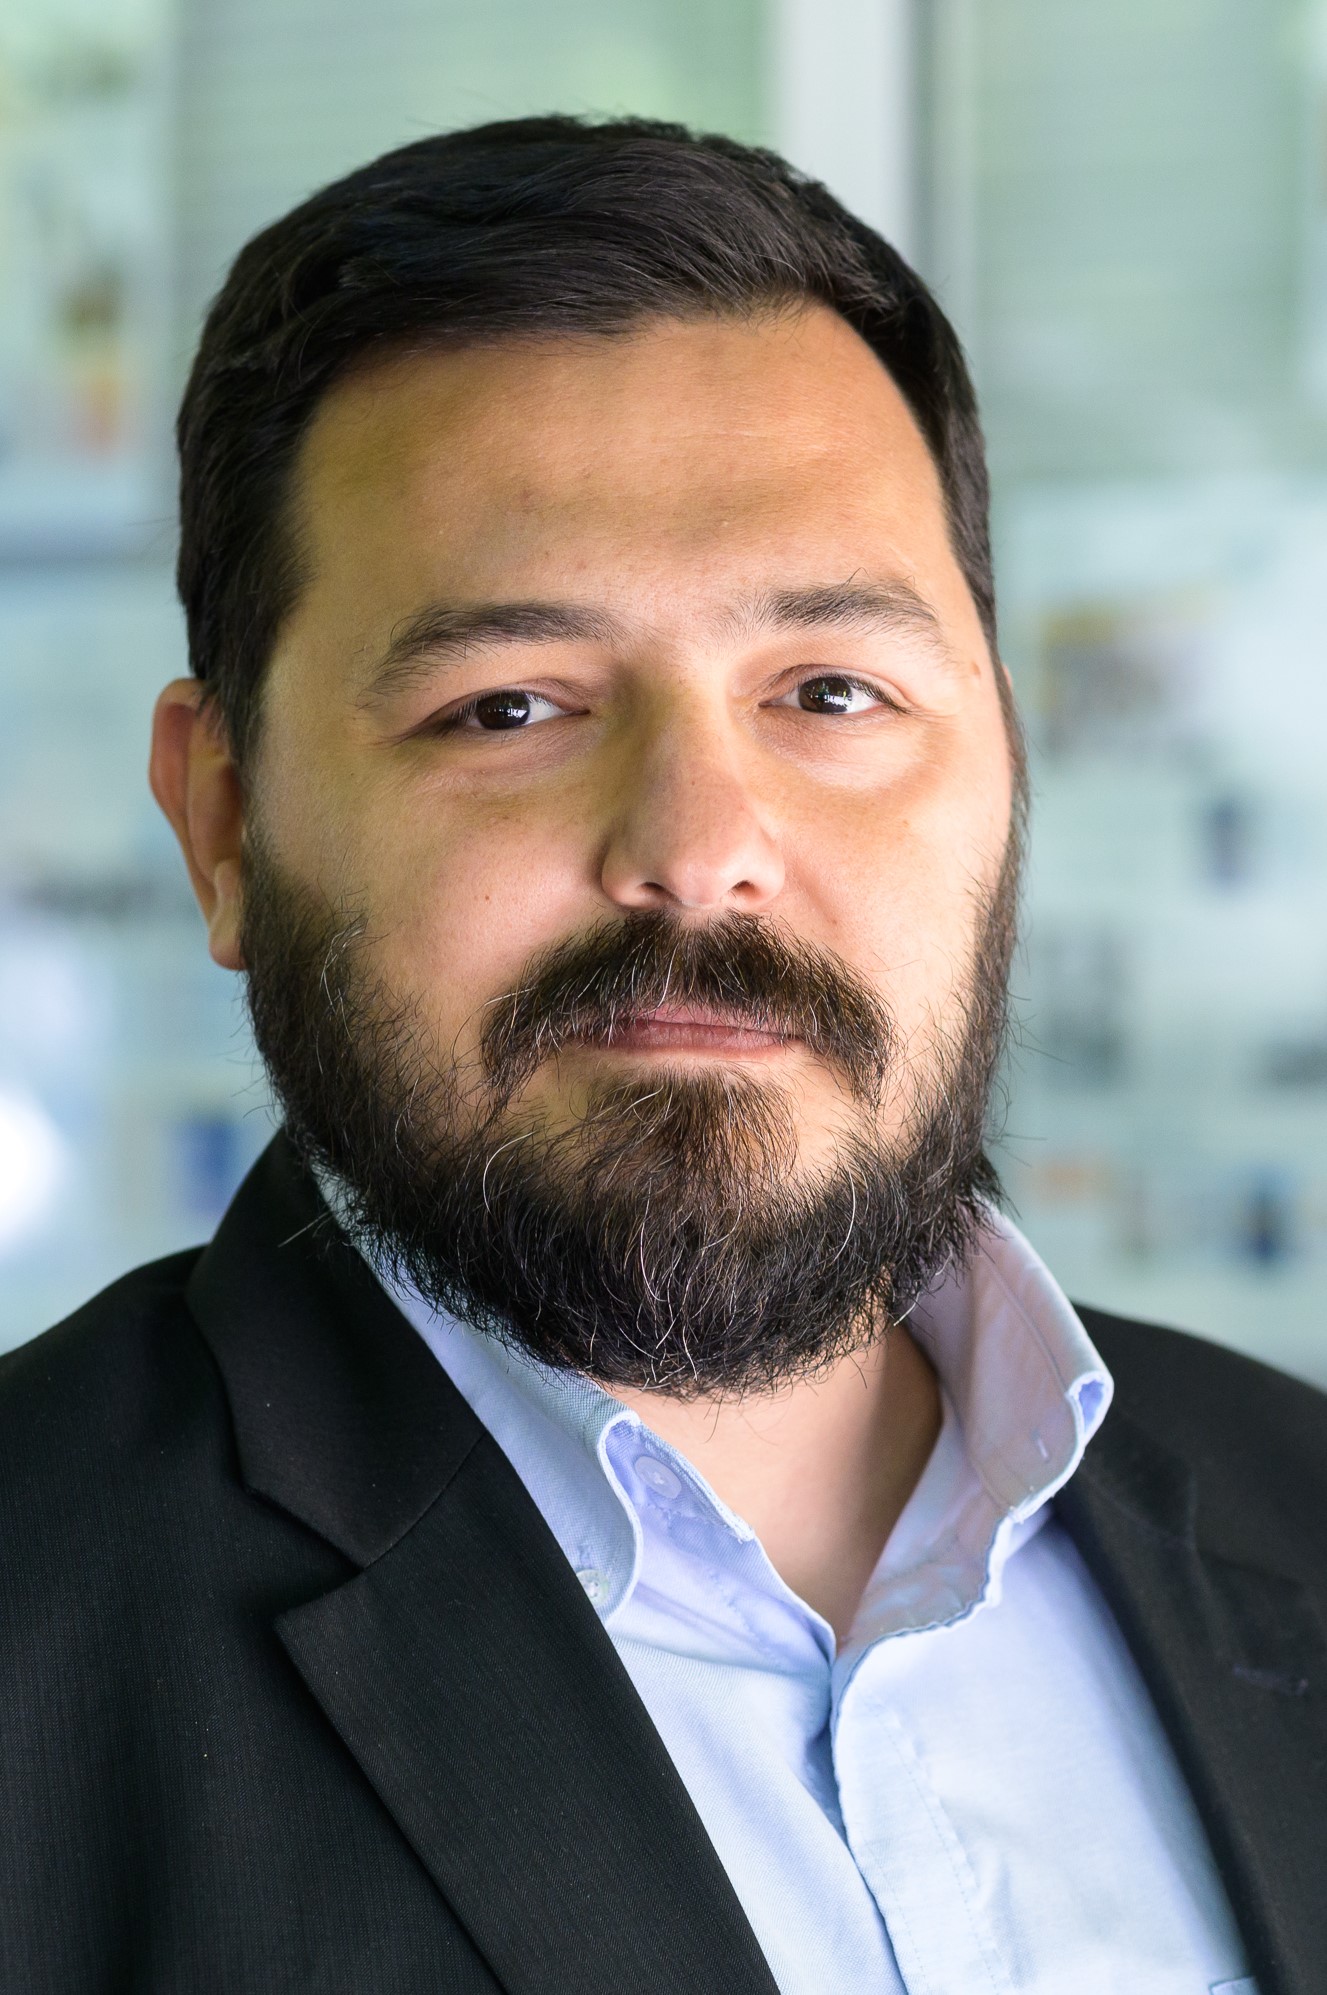
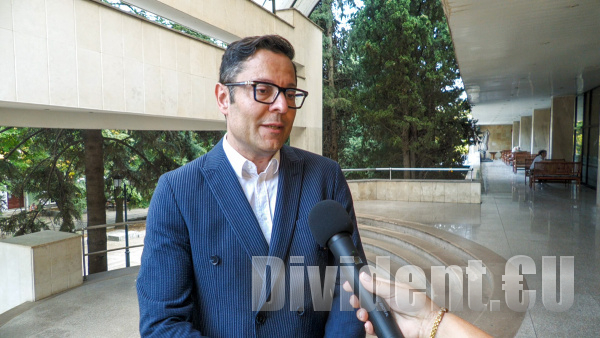
Константин Стоянов е преподавател в Тракийски университет, главен асистент към катедра „Индустриален бизнес и предприемачество“ в Стопански факултет. Извежда занятия по „Макроикономика“, „Европейска икономическа интеграция“, „Планиране и прогнозиране“. Получава докторска степен след защита на дисертационен труд на тема „Функция и организация на социалното предприемачество в България“ и продължава изследванията си върху организационните модели на социалните предприятия в страната и местните и регионалните инициативи в различни държави членки, насърчаващи социалното предприемачество.
В периода 2015-2019 г. е член на експертна група по социално предприемачество към Европейската комисия (Groupe d’experts de la Commission sur l’entrepreneuriat social). Специализирал е в Унгария и Турция. Член на Ротари клуб Стара Загора и президент в настоящата година.
- Господин Стоянов, очакването от въвеждане на еврото в България предизвиква притеснения в доста наши сънародници. Основателни ли са страховете на хората, че смяната на лева с евро ще повиши инфлацията и ще създаде рискове пред българската икономика?
- Притесненията на хората са разбираеми, но е добре да се разгледат в контекста на фактите и на опита на други държави. Исторически погледнато, данните за страните, които са приели еврото показват, че самото въвеждане на валутата води до много ограничено покачване на инфлацията. Говорим за 0,2 – 0,3-процентни пункта и то в краткосрочен план.
Между България и останалите държави обаче има разлика. Благодарение на валутния борд сме в по-благоприятна позиция, тъй като фиксираният курс на лева спрямо еврото означава, че от една страна нашата парична политика вече е обвързана с еврозоната. От друга страна, ние вече сме свикнали с това прехвърляне поради липсата на плаващ валутен курс. Общо взето в съзнанието на гражданите има ясен маркер, който означава, че едно евро е равно на около 2 лева.
Основните рискове от този процес по-скоро са свързани с психологически фактор, в това число закръгляне на цените от търговците нагоре при преизчисляването. Точно тук е важно да се появи държавата с институциите и органите си, за да може да създаде и спазва стриктните правила и всъщност да извършва един мониторинг в преходния период.
При някои държави имаме по-сериозно инфлационно влияние от въвеждането на еврото, но то е много специфично. Така, например, в Словакия Централната банка установява, че в някои сектори и по-специално в сектора на услугите има повишение на цените между 8-10% в първите месеци след въвеждането на еврото. Тук идва проблемът за това как се формира методологията за извличане на информацията, тоест официалната статистика. Тя трябва да включва много широк кръг от стоки и услуги, за да може да измерва средното ниво на инфлация. Проблемът е, че при измерване на официалната инфлация, методологията включва наблюдения на цените на широк кръг от стоки и услуги.
Част от потребителите обаче са много по-чувствителни към поскъпването на ежедневни стоки и услуги, тоест личната инфлация може да бъде много по-висока от средната, измерена за страната.
- Това означава ли, че проблемът може да дойде по-скоро от самите търговци, ако държавата не приложи необходимите мерки след въвеждане на еврото?
- Да, държавата трябва да бъде много стриктна в този период от първоначално приемане на еврото. Примерът на Хърватия в случая е много добър. Там имаше много добра регулаторна рамка и строг контрол на цените в преходния период, което води до силно ограничаване на ефекта. Там имаше и публично обявяване на всички фирми, които злоупотребяват при преизчисляването, както и активна потребителска организация, която създаде приложение за следене на цените. Тоест, в Хърватия имаше и активно участие на гражданското общество в този процес, което подпомага усилията на държавата. Със сигурност Регулаторните органи и проверките в Хърватия започнаха ефективно още от 2 януари.
- Има ли България готовност за подобна регулаторна система и следване на правилата?
- Опитът на Хърватия е достатъчно добър и може да се използва. Според мен няма нужда от създаване на допълнителни контролни органи в държавата, тя има създадени такива. Трябва да има информационна кампания, широко обсъждане, тоест гражданите да знаят, че държавата е на мястото си и ще съблюдава преходния процес. Не би трябвало промяната на валутата да доведе до инфлационни шокове.
- Вие споменахте, че валутния борд, в който се намира страната ни, ще улесни техническия преход към еврото. Защо?
- Несъмнено валутният борд ще улесни техническия преход. На първо място, фиксираният курс е непроменен от въвеждането на еврото през 1999 г. Отново, имаме значителен опит с обвързването на икономиката с еврозоната. От друга страна БНБ вече следва в голяма степен политиката на ЕЦБ, а банковият ни сектор, така или иначе е интегриран с европейския, тоест много от потенциалните шокове при преход към нова валута вече са абсорбирани от икономиката.
Остават по-скоро техническите предизвикателства – адаптиране на софтуерните системи, банкоматите и създаването на нови ценови ориентири в потребителите и бизнеса при извършване на покупките. Това са нещата, които ще изискват внимателно планиране, но едновременно с това всичко трябва да се случи бързо.
Благодарение на валутния борд фундаменталните макроикономически предизвикателства са много по-малко в сравнение с държавите, които са имали свободно плаваща валута.
При валутен борд ние имаме ангажимента да поддържаме резерви, които да покриват повече от 100% от левовете в обращение и резервите на търговските банки. След въвеждането на еврото ще отпадне необходимостта от 100% покритие на паричната база и част от резервите ще бъдат прехвърлени към ЕЦБ като капиталова вноска. Това ще бъде не повече от 5% от общия им размер.
Българска народна банка ще освободи един ресурс след преминаване от валутен борд към паричен съюз, който може да бъде използван за държавен инвестиционен фонд или за увеличаване на фискалния резерв - тоест нещо, което да подсигури икономическата система на България. Това е едно от най-осезаемите предимства от преминаването към еврото и излизане от валутния борд. Това, че сме във валутен борд налага съществени ограничения върху паричната политика, която може да упражнява БНБ. ОсвенФактът, че левът е строго фиксиран към еврото, ние означава, че не можем да използваме плаващия валутен курс като инструмент за икономическа политика.
Валутният борд е синоним и на по-ограничени възможности пред паричната политика. Положително е, че сега БНБ има крайно ограничени възможности да предоставя подкрепа на банковата система в кризисни ситуации. Другото положително е, че валутният борд забранява директно финансиране на правителствения дефицит.
- Ще обеднеят ли гражданите, ако се въведе еврото и има ли риск за личните им спестявания?
- Категорично няма основания от такива опасения. Преизчисляването се извършва по фиксирания курс и няма никакво основание, че той ще се промени. Всички депозити, кредити и всякакви финансови инструменти ще бъдат конвертирани автоматично без каквато и да е промяна в реалната им стойност. Законодателството на ниво ЕС и опитът на другите държави, приели еврото показва, че този процес на конверсия е строго регулиран, за да се избегнат всякакви злоупотреби.
Допълнителният положителен аспект е, че еврото елиминира валутния риск за българите, които пътуват или работят в еврозоната, намаляват се банковите транзакции с държавите от еврозоната и постепенно българските домакинства би трябвало да получават финансиране при условия, по-близки до тези с развитите икономики. В Литва, например, ипотечните кредити постепенно падат с почти 1% в рамките на 2 години. Така се доближават до средните за еврозоната. При нас все още лихвите за жилищните заеми са по-високи от средните за еврозоната.
- Как ще се отрази еврото на пазара на недвижими имоти у нас?
- В краткосрочен план не би трябвало да има драматични промени върху пазара на недвижими имоти. Имотният пазар функционира и сега в пряка връзка с еврото и много имоти се обявяват в евро. Това, което очаквам да се случи в средносрочен план е,
българският пазар за недвижими имоти да стане по-атрактивен за чуждестранни инвеститори с подобрена прозрачност при образуване на цените.
Вероятно възможността за по-ниски лихви при ипотечните кредити ще улесни достъпа до жилищно финансиране за българските граждани. И към настоящия момент банките имат много свободни средства, които желаят да предоставят на потребителите. Ако имаме по-нисък лихвен процент, това вероятно ще стимулира още повече желанието българите да инвестират в недвижими имоти. Според мен, обаче, това раздвижване на пазара на имоти може да се очаква едва след първите 2 години от въвеждането на еврото.
- Как ще се отрази въвеждането на еврото върху бизнеса?
- Особено в компаниите, които търгуват с партньори от еврозоната ефектът ще бъде предимно положителен. Отпадането на разходите за валутен обмен и валутния риск могат да спестят около 0,2 до 0,3% от БВП годишно.
Наред с това може да се очаква повишена активност и увеличаване на чуждестранните инвестиции поради факта, че ще има по-голямо доверие към макроикономическата стабилност в страната. Имайки предвид, че средно 40% от външнотърговския стокообмен на България е с държави от еврозоната (60% с държавите от ЕС), това би улеснило значително процесите.
Вероятно малките и средни предприятия ще имат първоначално увеличени разходи, свързани с адаптация – например, обновяване на счетоводни системи, етикети, менюта в заведения и т.н. Част от тях ще усетят и по-интензивна пряка конкуренция от компаниите от еврозоната, въпреки че това трябва да се разгледа задълбочено, защото ние от 16 - 17 години сме в условията на единния пазар. Този шок от пряка конкуренция отдавна е минал.
- Защо, според Вас еврото има толкова противници в България? Възможно ли е основната причина за това да бъде невежеството и незнанието или причините са други?
- За съжаление, позициите на хората са свързани много рядко с икономически аргументи, по-скоро те са свързани с политически и национални фактори, национална идентичност и суверенитет. Както стана ясно, заради валутния борд така или иначе левът има ограничения като валута. Самото ни присъединяване към еврозоната е политически акт.
Причините много хора да не искат еврото, са не само в липсата на информираност, въпреки че тя е крещяща. Министерство на финансите логично трябваше през последните 3 години да води информационна кампания за въвеждане на еврото.
Използването на темата за еврото е по-скоро някакъв инструмент за междупартийно противопоставяне. Не на последно място влизат емоционални и културни фактори. Левът е обвързан с националната идентичност. Промяната му предизвиква съпротива, особено сред по-възрастното население. Това е характерно за всички държави, преминали през подобен преход.
При нас имаме сравнително високо ниво на евроскептицизъм, въпреки изключително ниското доверие в националните институции. В другите страни от Централна и Източна Европа се наблюдава обратната зависимост - ниско доверие в националните институции, но обикновено то е съпроводено с по-силна подкрепа за европейската интеграция и еврото.
- Основателно ли е, според Вас желанието на хората да се прави референдум за еврото и защо?
- Обикновено демократичните принципи предполагат обществено одобрение. В същото време присъединяването към еврозоната е част от ангажиментите, които България е поела с договора за присъединяване към ЕС. Тук се поставя въпросът може ли референдумът да промени поетите международни ангажименти?
Според мен обаче основният въпрос тук е доколко широката общественост е подготвена да вземе информирано решение по този сложен икономически въпрос. Влизането в еврозоната е много по-тясно свързано с паричната политика на държавата. Там се включват множество технически аспекти, които трудно могат да бъдат обяснени в рамките на една кампания за референдум. Смятам, че по-продуктивен подход би бил провеждането на широка обществена дискусия, включваща образователни кампании и открит диалог, който да адресира конкретните притеснения на гражданите, вместо да свежда комплексен въпрос до просто "да" или "не".
 Новини за заети хора



Не знам какъв икономист трябва да си, за да твърдиш че въвеждането на еврото е нещо много хубаво. През последните няколко години се случиха достатъчно действия на бюрократите от Брюксел, доказващи негативното влияние на ЕЦБ. "Борбата" с Ковид, "Зелената" сделка, потресаваща корупция на най-високо ниво...Сега пак се канят да напечатат 800 милиарда евро за превъоръжаване. Кой ще плаща за всичко това??